Срок вклада заканчивается: что сделать, чтобы банк не продлил его под низкий процент
Когда срок вклада подходит к концу, банк чаще всего продлевает его сам — и почти всегда по более низкой ставке, чем была. Чтобы не потерять доход, хватит трёх шагов в последние две недели. Разбираем их по датам вместе с советами эксперта Банки.ру.
Коротко
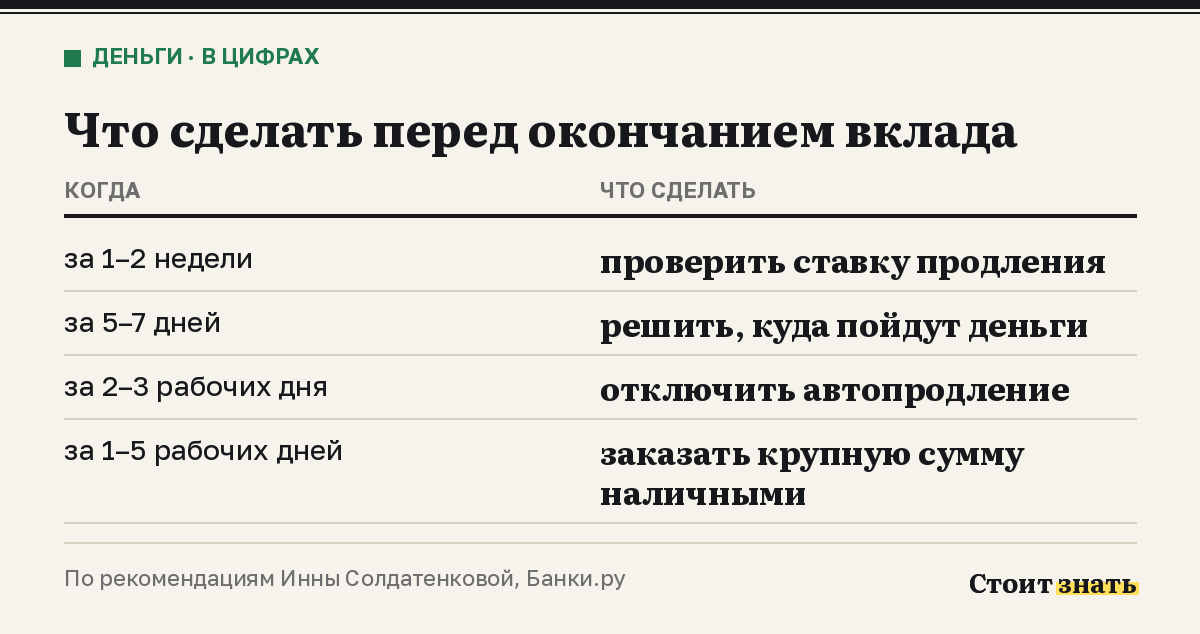
- За одну-две недели до окончания вклада проверьте в договоре или приложении, по какой ставке банк его продлит.
- Если ставка не устраивает, отключите автопродление за два-три рабочих дня до конца срока.
- За пять-семь дней решите, куда пойдут деньги: наличные, счёт или новый вклад.
- Крупную сумму наличными закажите заранее, обычно за один-пять рабочих дней.
- Не оставляйте деньги на текущем счёте — разложите их «лесенкой» по вкладам разных сроков.
Почему автопродление невыгодно
Большинство вкладов по умолчанию пролонгируются: в день окончания срока банк сам открывает вклад заново. Проблема в ставке. Продлевают обычно не на прежних условиях, а по той ставке, что действует в банке в этот день. Как правило, она ниже, особенно если вы открывали вклад по акции.
Об этом напомнила руководитель направления экспертной аналитики Банки.ру Инна Солдатенкова. Она предлагает простой план: проверить условия, вовремя отказаться от продления и заранее решить, куда переложить деньги.
Шаг 1. За одну-две недели: узнайте новую ставку
Откройте договор вклада или его карточку в мобильном приложении. В подробных условиях указано, какая ставка применится при продлении.
Сравните её с предложениями других банков. Если разница заметная, продлевать вклад автоматически нет смысла.
Если ставка продления вас устраивает, дальше можно ничего не делать. Если нет — переходите ко второму шагу.
Читайте также: Три крупных банка подняли ставки по рыночной ипотеке: до 18,8% годовых
Шаг 2. За два-три рабочих дня: отключите пролонгацию
Если ставка не устраивает, автоматическое продление нужно выключить. Сделать это лучше не в последний день, а за два-три рабочих дня до окончания срока, чтобы банк успел зафиксировать отказ.
Шаг 3. За пять-семь дней: решите, куда пойдут деньги
Вариантов три: забрать наличными, перевести на счёт или сразу открыть новый вклад. От выбора зависит, что нужно сделать заранее.
- Наличные. Крупную сумму нужно заказать в кассе, обычно за один-пять рабочих дней, через сервис заказа наличных в приложении. Без заявки банк выдаст только ограниченную сумму, а у банкоматов есть суточные лимиты.
- Перевод. Между счетами внутри одного банка деньги приходят мгновенно. При переводе в другой банк через СБП тоже бывают лимиты — проверьте их заранее.
- Новый вклад. Не делайте паузу: на текущем счёте деньги почти ничего не зарабатывают.
Без заявки, напоминает эксперт, банк выдаст только ограниченную сумму. Поэтому если вы планируете забрать деньги наличными в день окончания вклада, заказ лучше оформить, как только решили не продлевать его. А в банкомате, кроме того, придётся упереться в суточный лимит на снятие.
Если деньги пойдут в другой банк, лимиты на переводы стоит проверить заранее, а не в день окончания вклада.
Как выбрать новый вклад
Эксперт советует стратегию «лестницы»: разделить сумму на несколько вкладов с разными сроками. Тогда каждые несколько месяцев часть денег будет освобождаться, и её можно переложить под новые условия, не разрывая остальные вклады досрочно.
Перед открытием проверьте детали, которые часто прячутся в условиях: на какой срок действует повышенная ставка, касается ли она только новых клиентов или только новых денег, нужна ли платная подписка, как начисляются проценты. Сравнивать предложения удобно на финансовых маркетплейсах — там иногда дают надбавку к ставке по партнёрским программам.
Повышенная ставка может действовать не весь срок вклада, поэтому эксперт советует уточнить это до открытия, а не после.
Кого касается
Всех, у кого есть банковский вклад, срок которого заканчивается в ближайшие недели, — особенно если он был открыт по повышенной ставке.
Что делать
- Посмотрите дату окончания вклада и поставьте напоминание за две недели.
- Проверьте ставку пролонгации и сравните с другими банками.
- Отключите автопродление за два-три рабочих дня до конца срока, если условия хуже рынка.
- Для крупной суммы наличными оформите заказ заранее.
Вопросы и ответы
Когда нужно отключить автопродление вклада?
Лучше за два-три рабочих дня до окончания срока, чтобы банк успел зафиксировать отказ.
По какой ставке продлевается вклад?
Обычно по той, что действует в банке в день продления, и почти всегда она ниже первоначальной. Точная ставка указана в условиях вклада.
Можно ли сразу снять крупную сумму наличными?
Без заявки банк выдаст ограниченную сумму. Крупную нужно заказать заранее, обычно за один-пять рабочих дней.
Что такое «лестница» вкладов?
Это когда сумму делят на несколько вкладов с разными сроками, чтобы деньги освобождались частями и их можно было переложить под новые условия.